


Il mercato è tornato ai livelli record del 2023 ma a investire sono soprattutto le imprese già mature. Senza incentivi lo farebbe solo il 21% delle aziende
Una crescita meno solida di quanto sembri
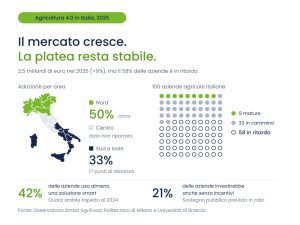
Secondo l’Osservatorio Smart AgriFood del Politecnico di Milano e dell’Università di Brescia, nel 2025 il mercato italiano dell’Agricoltura 4.0 è tornato a 2,5 miliardi di euro, il livello record del 2023, dopo la flessione dell’8% del 2024. Ma la quota di aziende agricole che usa almeno una soluzione smart è rimasta sostanzialmente stabile al 42% e la superficie coltivata con tecnologie digitali è passata dal 9,5% al 10%.
Il mercato cresce dunque senza allargarsi. A investire sono soprattutto le imprese già mature, mentre le altre faticano a superare la reticenza iniziale. Questo cambia il modo di leggere la crescita.
A pesare c’è un secondo dato. Solo il 21% delle aziende agricole, in prevalenza di grandi dimensioni, investirebbe nel digitale anche senza agevolazioni, mentre il sostegno pubblico è previsto in ulteriore calo. Lo stesso Osservatorio invita a prestare attenzione al possibile disallineamento tra la velocità dell’innovazione tecnologica e la capacità di investimento delle imprese.
A nostro avviso una crescita sostenuta da chi è già strutturato e da incentivi in calo non basta a portare il digitale nella maggioranza delle aziende agricole.
Chi resta fuori
Il 58% delle aziende agricole italiane è ancora in ritardo, il 33% è in cammino e solo il 9% può dirsi digitalmente maturo. Il divario è anche territoriale. Nel 2025 l’adozione di soluzioni 4.0 raggiunge circa il 50% delle aziende del Nord contro il 33% di quelle del Sud e delle Isole, una distanza di 17 punti percentuali. Secondo i dati Istat del 2020, Puglia, Sicilia, Calabria e Campania ospitano da sole il 45% delle aziende agricole italiane. Il ritardo del Sud e delle Isole riguarda dunque una platea molto ampia.
Chi ha già adottato queste tecnologie non rinuncia. Il tasso di abbandono è quasi nullo e i benefici risultano in linea con le aspettative o superiori. Il problema non è convincere chi ha provato ma accompagnare chi non ha ancora iniziato. Tra gli ostacoli ci sono la scarsa conoscenza dei benefici tra chi non ha ancora investito, la frammentazione del tessuto agricolo, le dimensioni ridotte delle aziende e la necessità di rafforzare competenze e cultura dell’innovazione.
L’interesse però esiste. Il 37% degli agricoltori dichiara di voler investire in macchinari connessi e il 34% in sistemi di monitoraggio. Circa la metà delle aziende non ancora toccate dal digitale, stima inoltre l’Osservatorio, intende intraprendere un percorso nel prossimo futuro.
La lettura di Diagram Group | Dalla tecnologia all’accessibilità
Riteniamo che la prossima fase dell’agritech si giocherà sull’accessibilità delle soluzioni più ancora che sulla loro sofisticazione tecnologica. L’Osservatorio stesso invita a promuovere programmi di inclusione digitale rivolti ad agricoltori e PMI. Per allargare la platea delle aziende digitalizzate sono decisive quattro condizioni:
- Semplicità d’uso. Le tecnologie devono essere intuitive e adatte alla quotidianità aziendale perché una soluzione che richiede troppo tempo o competenze molto specialistiche rischia di non essere adottata.
- Integrazione. Il valore cresce quando dati di campo, gestione aziendale, meteo, finanza e adempimenti convivono in un’unica piattaforma.
- Accompagnamento. Formazione e consulenza aiutano le imprese a scegliere gli strumenti adatti e a usarli bene, soprattutto le piccole aziende e quelle del Sud.
- Filiera. La trasformazione digitale richiede un approccio condiviso tra agricoltori, trasformatori, istituzioni finanziarie e pubbliche amministrazioni.
Il successo dell’agricoltura digitale italiana si misurerà meno dal valore del mercato e più dalla capacità di coinvolgere le aziende che oggi ne restano escluse.